Вы получили сертификат на материнский капитал и хотите быстрее рассчитаться с банком? Отличная новость: ждать три года больше не нужно. Если ваша ипотека оформлена после августа 2024 года или вы просто хотите снизить ежемесячную нагрузку прямо сейчас, государство готово помочь. Но есть нюанс, о котором редко говорят в рекламе банков: использование маткапитала для досрочного погашения работает иначе, чем ваши личные накопления. Вы не сможете сократить срок кредита, только платеж. Разберемся, как это сделать правильно, чтобы не потерять деньги и время.
Что изменилось в правилах использования маткапитала
Программа поддержки семей давно перестала быть бюрократическим адом. Сегодня материнский капитал - это федеральная выплата, которую можно направить на улучшение жилищных условий сразу после рождения ребенка. Раньше приходилось ждать трехлетия малыша, если кредит был старым. Сейчас, благодаря изменениям в законодательстве (в частности, ФЗ №45-ФЗ), процесс стал автоматизированным во многих случаях.
Важно понимать цифры. В 2026 году сумма сертификата продолжает индексироваться. Ориентируйтесь на актуальные данные Социального фонда России (СФР). Обычно речь идет о сумме около 700-900 тысяч рублей в зависимости от количества детей и истории получения выплат. Эти деньги могут полностью закрыть остаток долга по небольшой квартире или существенно его уменьшить в крупном городе вроде Ижевска или Москвы.
Главный подвох: почему срок кредита не уменьшается
Это тот момент, который вызывает больше всего вопросов. Когда вы вносите свои деньги в банк, вы выбираете: «уменьшить платеж» или «уменьшить срок». При использовании маткапитала выбор ограничен. Банк обязан принять средства, но алгоритм расчета таков, что сокращается именно тело долга, а график пересчитывается так, чтобы ежемесячный взнос стал меньше.
Почему так происходит? Юридически маткапитал считается целевой субсидией. Банки часто трактуют условия договора таким образом, что при поступлении бюджетных средств приоритет отдается снижению текущей долговой нагрузки семьи, а не экономии на процентах за счет сокращения срока. Эксперты отмечают, что из-за этого вы теряете около 25-30% потенциальной выгоды по сравнению с обычным досрочным погашением своими деньгами.
Пример из жизни: У вас ипотека на 3 млн рублей под 9% годовых. Вы гасите 800 тысяч рублями маткапитала. Ваш платеж упадет с 35 000 до примерно 23 500 рублей. Срок останется тем же - 20 лет. Экономия на процентах будет, но она меньше, чем если бы вы сократили срок на несколько лет.
Пошаговая процедура: от заявления до нового графика
Не нужно бежать в банк с пачкой документов. Весь процесс теперь прозрачен и проходит через цифровые каналы. Вот как это выглядит на практике:
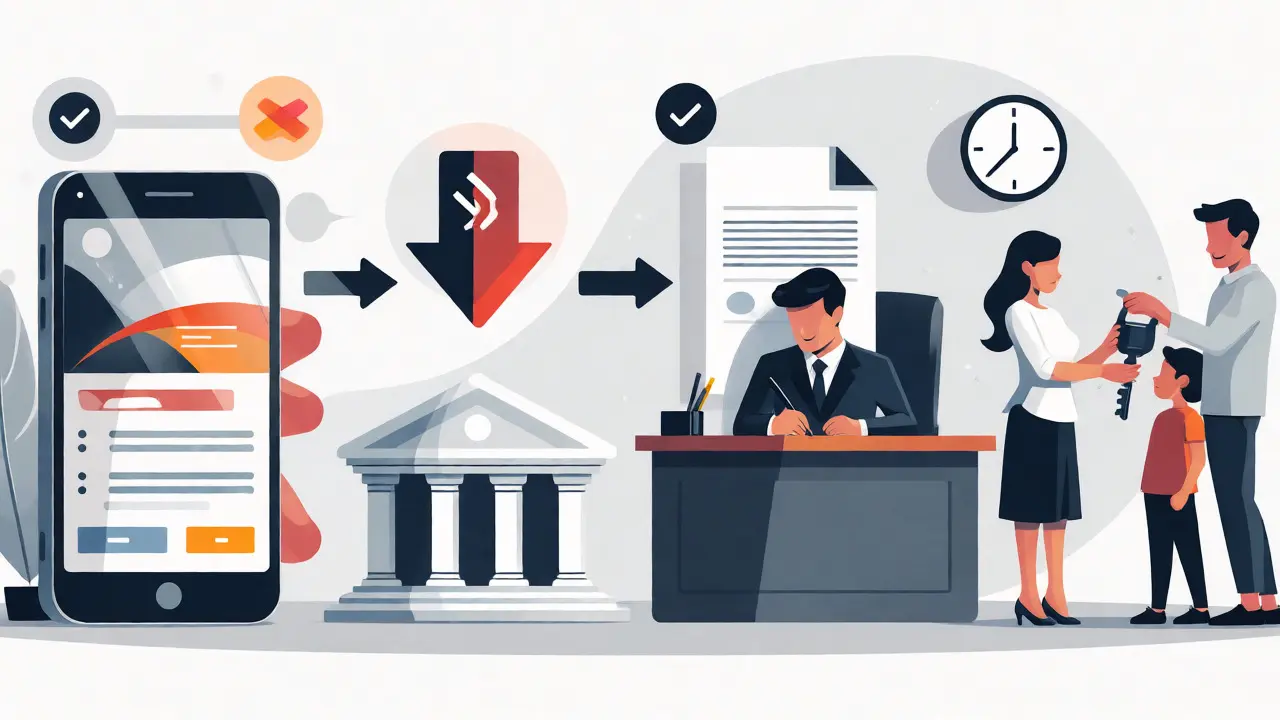
- Подача заявления в СФР. Зайдите на портал Госуслуг или в личный кабинет на сайте СФР. Выберите услугу «Распоряжение средствами МСК». Укажите цель: «Улучшение жилищных условий», а точнее - «Погашение основного долга и уплата процентов по кредиту на приобретение жилья».
- Проверка данных. Система сверит номер вашего кредитного договора. Ошибка здесь - главная причина отказов. Проверьте каждую цифру!
- Ожидание решения. По регламенту рассмотрение занимает до 10 рабочих дней. На практике, если документы в порядке, ответ приходит быстрее.
- Перечисление денег. После одобрения СФР переводит средства напрямую в ваш банк. Это еще 5 рабочих дней.
- Заявление в банк. Как только деньги пришли, напишите заявление в банке на зачисление этих средств в счет досрочного погашения. Некоторые банки делают это автоматически, но лучше уточнить у менеджера.
- Новый график. Банк присылает обновленный график платежей. Сохраните его как PDF.
Общий срок от подачи заявления до снижения платежа может занять от 15 до 25 дней. Планируйте платежи так, чтобы не уйти в просрочку, пока идут деньги.
| Критерий | Материнский капитал | Личные средства |
|---|---|---|
| Источник денег | Государственная субсидия | Ваши накопления |
| Возможность выбора | Только снижение платежа | Срок или платеж (на выбор) |
| Экономия на процентах | Средняя | Максимальная (при выборе срока) |
| Скорость оформления | До 15-20 дней | Мгновенно (через приложение банка) |
| Юридические обязательства | Обязательно выделить доли детям | Нет дополнительных обязательств |
Обязательное условие: выделение долей
Запомните золотое правило: использовал маткапитал - выдели доли. Это не просьба, а закон. В течение шести месяцев после полного погашения ипотеки или снятия обременения вы обязаны оформить квартиру на всех членов семьи, включая несовершеннолетних детей.
Если вы гасите ипотеку частично, обременение с квартиры не снимается, пока долг не будет закрыт полностью. Поэтому технически требование выделить доли возникает после полного закрытия кредита. Однако многие банки требуют подписать обязательство о выделении долей уже при подаче заявления на распоряжение маткапиталом. Не игнорируйте этот документ.
Как выделить доли?
- Нотариальное соглашение. Самый надежный способ. Стоит денег, но гарантирует отсутствие проблем в будущем.
- Через МФЦ без нотариуса. С 2020 года это возможно, если квартира приобретена в общую совместную собственность супругов. Нужно подать заявление в Росреестр. Это дешевле и быстрее.
Штраф за нарушение? Прямого денежного штрафа нет, но сделка купли-продажи такой квартиры в будущем может быть оспорена органами опеки или детьми, если их права нарушены. А это риск потери недвижимости или судебных тяжб.
Частые ошибки и как их избежать
Люди часто сталкиваются с проблемами не из-за сложности закона, а из-за невнимательности. Вот топ ошибок, которые я видел лично или слышал от знакомых:
- Ошибка в реквизитах. Один неверный символ в номере счета банка, и деньги вернутся обратно. Ждать повторного перевода придется снова месяц.
- Игнорирование процентов. Помните: сначала маткапитал гасит начисленные проценты за текущий период, и только остаток идет в тело долга. Если вы внесли платеж за месяц, а деньги пришли в середине следующего, часть суммы уйдет на проценты за эти дни.
- Отсутствие уведомления банка. Некоторые заемщики думают, что раз СФР одобрил заявку, банк сам все сделает. Нет. Нужно подтвердить факт поступления денег и написать заявление на изменение графика.
Когда стоит использовать маткапитал для погашения
Стоит ли вообще торопиться? Давайте посмотрим трезво.
Да, используйте, если:
- У вас высокий ежемесячный платеж, который тяжело тянуть.
- Вы планируете продавать квартиру или брать новую ипотеку, и вам важно быстро снять обременение.
- Ставки по ипотеке выше инфляции, и вы хотите просто «разгрузить» бюджет.
Подумайте дважды, если:
- У вас льготная ипотека под низкий процент (например, 6%). Инфляция съедает долг быстрее, чем вы платите проценты. Лучше положить эти деньги на вклад под 18-20%, а ипотеку платить минимальными платежами.
- Вы можете копить деньги самостоятельно. Тогда вы получите возможность выбрать вариант «сократить срок», что даст большую экономию.
Практические советы для жителей регионов
В крупных городах вроде Москвы или Санкт-Петербурга очереди в МФЦ огромные. В регионах ситуация проще. В Ижевске, например, запись в МФЦ через Госуслуги позволяет попасть к специалисту в течение недели. Используйте электронную очередь.
Также следите за региональными программами. Иногда субъекты РФ добавляют свои выплаты к федеральному маткапиталу. Например, в некоторых областях есть дополнительные 100-200 тысяч рублей на третьего ребенка, которые тоже можно направить на ипотеку. Уточняйте эту информацию в местном отделении соцзащиты.
Можно ли использовать маткапитал для первоначального взноса?
Да, можно. Для этого нужно взять справку из банка о том, что он принимает маткапитал в качестве первого взноса. Затем подать заявление в СФР с указанием цели «Первоначальный взнос». Деньги придут на счет застройщика или продавца, а не вам на руки.
Сколько времени занимает перечисление денег в банк?
По закону рассмотрение заявки занимает до 10 рабочих дней, плюс 5 рабочих дней на перевод. Итого максимум 15 рабочих дней. На практике чаще всего укладывается в 2-3 недели с учетом выходных и праздников.
Нужно ли выделять доли, если ипотека еще не погашена полностью?
Нет, физически выделить доли нельзя, так как квартира находится в залоге у банка. Но вы должны дать письменное обязательство перед СФР и банком, что сделаете это в течение 6 месяцев после полного погашения кредита и снятия обременения.
Что делать, если СФР отказал в выплате?
Читайте причину отказа. Чаще всего это ошибка в документах или несоответствие целей. Исправьте недочеты и подайте заявление заново. Если считаете отказ незаконным, можно обратиться в суд, но обычно достаточно просто подать корректные данные.
Можно ли использовать маткапитал для рефинансирования ипотеки?
Да, если новый кредит также является целевым ипотечным. Средства можно направить на погашение старого кредита при рефинансировании. Процедура аналогична: заявление в СФР, справка из нового банка, ожидание перевода.
Итоговый чек-лист действий
Чтобы ничего не забыть, держите этот список под рукой:
- [ ] Проверить остаток долга в личном кабинете банка.
- [ ] Убедиться, что сумма маткапитала доступна (не потрачена ранее).
- [ ] Подать заявление через Госуслуги или сайт СФР.
- [ ] Контролировать статус заявления каждые 3-5 дней.
- [ ] После поступления денег написать заявление в банк на досрочное погашение.
- [ ] Получить новый график платежей.
- [ ] После полного закрытия ипотеки получить справку об отсутствии задолженности.
- [ ] Снять обременение в Росреестре.
- [ ] Оформить выделение долей детям и супругу.
Использование материнского капитала для погашения ипотеки - это мощный инструмент финансовой безопасности. Да, он имеет ограничения по срокам и выбору стратегии погашения, но бесплатные деньги государства всегда лучше, чем кредитные проценты. Главное - действовать последовательно и внимательно относиться к деталям.

Татьяна Роднина
октября 2, 2026 AT 12:52Опять эта наивная вера в то что государство реально заботится о семье. Вы правда думаете что эти 700-900 тысяч спасут вашу ипотеку при инфляции которая съест их за год? 😒 Это просто подачка чтобы вы не бузили а банк продолжал жиреть на процентах. И главное этот пункт про невозможность сократить срок это же издевательство чистой воды они специально так делают чтобы вы платили больше процентов но чувствовали себя «помощниками». 🙄 А потом еще и доли выделять нужно как будто вы дети а не взрослые люди способные принимать решения. Вся эта система построена на том чтобы создать иллюзию поддержки при полном отсутствии реальной финансовой грамотности у населения.
Олег Шматко
октября 2, 2026 AT 18:55Согласен с тем что механизм работает специфически однако стоит смотреть на вещи шире чем просто математическая выгода от сокращения срока.
Философски говоря материнский капитал выполняет функцию стабилизатора социальной нагрузки в период когда семья наиболее уязвима да снижение платежа на 10-12 тысяч рублей может показаться мелочью на фоне общей суммы долга но для бюджета семьи с двумя детьми это часто вопрос психологического комфорта и отсутствия стресса.
Да вы теряете потенциальную экономию процентов но получаете ликвидность здесь и сейчас что иногда важнее абстрактной выгоды через 15 лет. К тому же юридическая чистота сделки и обязательное выделение долей защищают права детей что является высшей ценностью в семейном праве даже если это усложняет процесс продажи недвижимости в будущем. Не стоит недооценивать нематериальные аспекты таких выплат.