Вы когда-нибудь задумывались, почему ваши деньги на вкладе тихо тают, пока цены на квартиры ползут вверх? В условиях, когда ключевая ставка Центрального банка РФ держится на уровне 16%, а инфляция съедает сбережения быстрее, чем вы успеваете их потратить, классический банковский депозит уже не спасает. Недвижимость остается тем самым «тихим гаванью», где капитал не просто сохраняется, но и растет. Но давайте будем честны: времена, когда можно было купить любую бетонную коробку и через год продать ее с прибылью, прошли. Рынок стал сложнее, требования к ликвидности - жестче, а ошибки стоят дороже.
Эта статья - не набор абстрактных советов из учебников по экономике. Это практический гид для тех, кто хочет понять, куда реально вложить деньги в 2026 году, чтобы они работали на вас, а не против вас. Мы разберем конкретные цифры, риски и стратегии, которые используют опытные инвесторы прямо сейчас.
Почему недвижимость все еще актуальна при высокой ставке
Многие новички спрашивают: «Зачем покупать квартиру под ипотеку со ставкой 18-20%, если можно положить деньги под те же проценты?» Ответ кроется в структуре дохода. Депозит дает вам только процент. Недвижимость дает три источника прибыли одновременно:
- Рост стоимости актива (капитализация). Цены на жилье исторически растут выше инфляции. По прогнозам Минстроя РФ, среднегодовой рост цен сохранится на уровне 10-12% до 2027 года.
- Арендный поток. Стабильный денежный поток, который частично или полностью покрывает платежи по кредиту.
- Кредитное плечо. Вы управляете активом стоимостью 10 миллионов рублей, имея на руках всего 2-3 миллиона своих денег.
Главная ошибка - сравнивать доходность аренды напрямую со ставкой по вкладу. Нужно считать полную доходность с учетом роста тела кредита. Если объект дешевеет медленнее, чем вы платите проценты, или если аренда перекрывает эти расходы, сделка выгодна.
Три рабочие стратегии для разных бюджетов
Не существует универсальной «золотой жилы». Стратегия зависит от того, сколько у вас денег, времени и готовности рисковать. Вот три самых популярных подхода в текущих реалиях.
| Стратегия | Ожидаемая доходность | Вовлеченность | Основные риски |
|---|---|---|---|
| Долгосрочная аренда | 5-9% годовых | Низкая/Средняя | Простой объекта, порча имущества, низкая ликвидность регионов |
| Флиппинг (Buy & Fix) | 15-30% за сделку | Высокая | Задержка ремонта, переоценка бюджета, падение спроса |
| Покупка на котловане | 20-40% за 1-2 года | Низкая | Дольщик обманутый, долгострой, изменение конъюнктуры рынка |
Долгосрочная аренда: спокойствие консерватора
Это база для тех, кто не хочет быть риелтором. Вы покупаете квартиру, делаете базовый ремонт и сдаете ее. В Москве и Санкт-Петербурге доходность ниже (5-7%), но спрос стабильный. В регионах с растущим туризмом или промышленностью (Казань, Сочи, Калининград) можно выйти на 10-15%.
Важный нюанс: считайте чистую прибыль. Из арендной платы нужно вычесть налоги (обычно 6% как ИП или самозанятый), коммунальные услуги (если они включены в тариф), страховку и фонд на ремонт. Реальная цифра часто оказывается на 20-30% ниже «грязной» суммы, которую вам называет арендатор.
Флиппинг: быстрый заработок на ремонте
Флиппинг - это покупка недооцененного объекта, его быстрый ремонт и продажа дороже. Это не про любовь к дизайну, это про математику. Успешный кейс из Казани: квартира куплена за 3,8 млн руб., вложено 420 тыс. руб. в ремонт, продана за 4,9 млн руб. Итого почти 29% прибыли за 3 месяца.
Но здесь ловушка. По данным платформы Avadom, 35% новичков теряют деньги. Почему? Они недооценивают сроки. Ремонт, который планировался на 2 месяца, растягивается на 4. Каждый месяц простоя - это минус ваша прибыль (упущенная выгода + расходы на содержание). Чтобы выиграть, нужно иметь надежную бригаду и жесткий контроль сметы. Ошибка в бюджете даже на 15% может съесть всю маржу.
Новостройки на старте продаж
Покупка на этапе котлована традиционно дает максимальный рост цены. Застройщик повышает прайс по мере возведения дома. Однако сегодня эта стратегия требует осторожности. Спрос на новостройки снизился на 15-30% из-за дорогой ипотеки. Поэтому важно выбирать только надежных застройщиков из топ-5 (ПИК, Группа ЛСР, Гранель и др.), которые контролируют более половины рынка и имеют доступ к проектному финансированию.
Как выбрать объект, который не будет висеть мертвым грузом
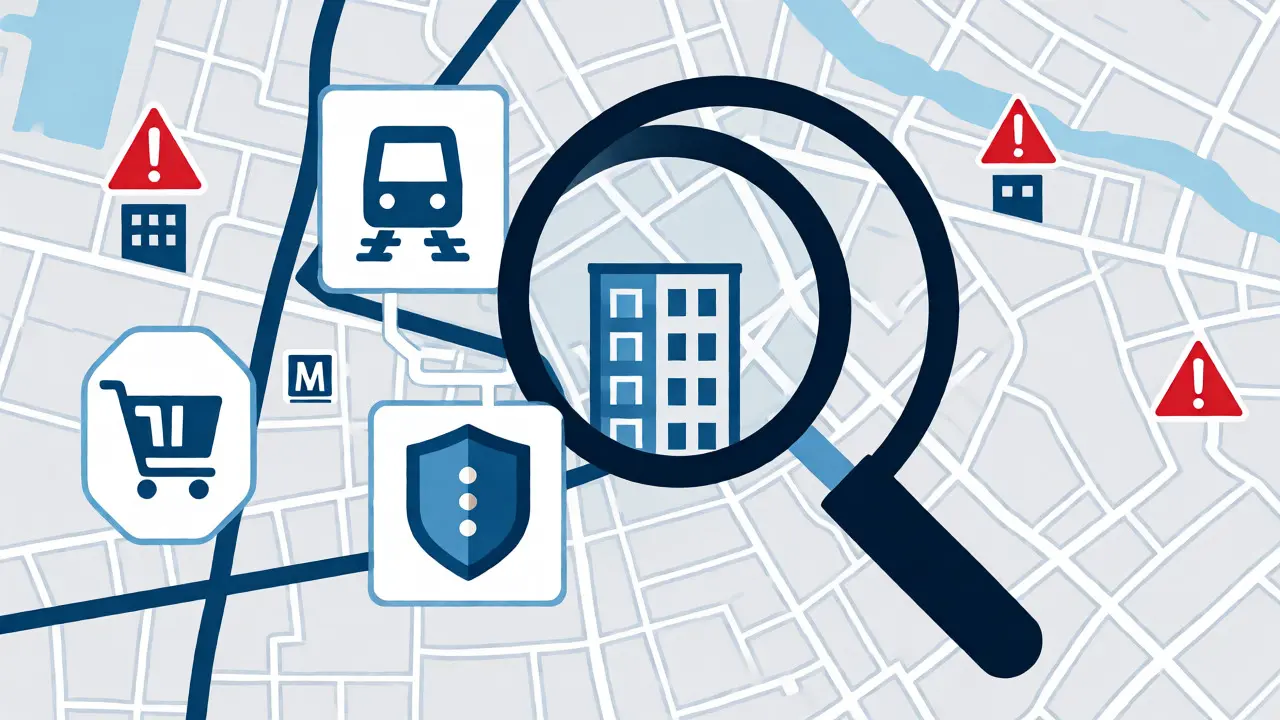
Локация решает 80% успеха. Даже красивая квартира в плохом месте будет сдаваться долго или дешево. Вот чек-лист проверки локации перед покупкой:
- Транспортная доступность. Стандарт Авито Недвижимости четкий: минимум 15 минут пешком до метро или МЦД. Объекты в радиусе 1 км от станции растут в цене на 18-22% в год, тогда как периферийные дают лишь 8-10%.
- Инфраструктура «первой мили». Есть ли рядом магазины, аптеки, школы? Для арендаторов это критично. Пустые первые этажи без коммерции - красный флаг.
- Конкурентное окружение. Посмотрите, сколько аналогичных объектов предлагается в аренду в этом районе. Если предложение превышает спрос, вам придется демпинговать.
- Юридическая чистота. Проверьте историю перехода прав собственности, отсутствие обременений и долгов по ЖКХ. Сервисы вроде Домклик позволяют сделать это быстро, но консультация юриста за 15 тыс. руб. окупается спокойствием.
Скрытые расходы, о которых молчат продавцы
Главная причина разочарования новичков - неожиданные траты. По статистике Neginski, 41% инвесторов теряют значительную часть потенциального дохода из-за неучтенных расходов.
Что обязательно нужно заложить в бизнес-план:
- Коммунальные платежи. Для однокомнатной квартиры это 15-25 тыс. руб. в месяц зимой.
- Налог на имущество. Зависит от кадастровой стоимости, которая ежегодно индексируется.
- Простой между арендаторами. Закладывайте минимум 1 месяц простоя в год. Поиск нового жильца занимает время.
- Управление. Если вы не живете в том же городе, наймите управляющего. Стоимость услуг составляет 5-10% от арендного платежа, но экономит нервы и снижает риск порчи имущества.
Совет эксперта: используйте сервисы типа YouRent или локальных управляющих компаний. Они берут на себя показ, проверку документов и решение бытовых проблем. Да, вы потеряете часть процента, но получите предсказуемый доход и отсутствие ночных звонков с вопросом «что делать с протекающим краном».
Риски 2026 года: чего бояться больше всего
Рынок недвижимости не вечен. Есть несколько факторов, которые могут изменить правила игры:
Ставка ЦБ РФ. Пока она высокая, ипотечный спрос подавлен. Если ставку поднимут выше 18%, ликвидность вторичного рынка упадет. Продавать станет сложнее.
Избыток предложения. В сегменте эконом-класса прогнозируется излишек около 150 тыс. квартир к концу года. Конкуренция за арендатора усилится, что давит на ставки аренды.
Регуляторные изменения. Возможное повышение НДС на новостройки до 20% (проект Минфина) может спровоцировать скачок цен на первичном рынке, но одновременно снизить покупательскую способность.
Апартаменты vs Квартиры. Апартаменты часто дешевле и имеют лучшую локацию, но юридически они не являются жильем. Нет прописки, повышенные налоги, высокие коммунальные тарифы. При продаже апартаментов круг покупателей уже, а ликвидность ниже. Domclick предупреждает: сложности при реализации могут «съесть» всю выгоду от низкой входной цены.
Пошаговый план действий для новичка
Если вы решили войти в рынок, действуйте системно. Не тратьте деньги на первый понравившийся вариант.
- Аудит финансов (неделя 1). Определите сумму, которую готовы заморозить на 3-5 лет. Учтите подушку безопасности на случай простоя.
- Выбор стратегии (неделя 2). Хотите пассивный доход или быстрый спекулятивный заработок? От этого зависит тип объекта.
- Мониторинг рынка (месяц 1). Проанализируйте минимум 50 объявлений в выбранном районе. Составьте карту цен. Поймите, где реальные сделки проходят, а где продавцы сидят в облаках.
- Проверка надежности (постоянно). Для новостроек смотрите рейтинг застройщика по сданным квадратным метрам (например, на Рейтинге.ру). Для вторички проверяйте документы через Росреестр.
- Расчет точки безубыточности. Доходность объекта должна превышать стоимость обслуживания долга. При ставке 16% ипотека невыгодна, если аренда приносит меньше 12% годовых чистой прибыли.
Инвестиции в недвижимость - это марафон, а не спринт. В 2026 году выигрывает не тот, кто купил самую дешевую квартиру, а тот, кто просчитал риски, выбрал ликвидную локацию и готов управлять активом профессионально. Начните с малого, изучите цифры, и пусть ваш капитал работает на вас, а не просто лежит на счету, ожидая лучшей жизни.
Стоит ли брать ипотеку сейчас, если ставка 16-18%?
Ипотека выгодна только в двух случаях: если вы планируете жить в квартире сами (экономия на аренде своего жилья) или если вы используете рассрочку от застройщика без процентов. Чистая инвестиционная покупка под рыночную ипотеку часто уходит в минус из-за разницы между ставкой по кредиту и доходностью аренды. Лучше рассмотреть покупку за собственные средства или ждать снижения ставок.
Какая доходность считается нормальной для аренды в Москве?
Чистая доходность после всех налогов и расходов обычно составляет 5-7% годовых. Если вам обещают 10% и выше в столице, скорее всего, речь идет о посуточной аренде (которая требует много труда) или о высокорисковых объектах. В регионах нормальная доходность выше - 8-12%.
Что лучше: апартаменты или обычная квартира?
Для долгосрочной сдачи и перепродажи лучше обычная квартира. Она ликвиднее, имеет прописку и ниже коммуналка. Апартаменты выгодны только для бизнеса (хостелы, офисы) или если цена входа значительно ниже рынка, что компенсирует будущие проблемы с продажей.
Нужно ли платить налог, если я сдаю квартиру неофициально?
Да, вы обязаны платить НДФЛ (13%) или налог для самозанятых (4-6%). ФНС активно отслеживает объявления на агрегаторах и движения по счетам. Штрафы и доначисления за прошлые годы могут быть существенными. Легализация сдачи через статус самозанятого - самый простой и дешевый способ.
Как быстро можно продать квартиру в 2026 году?
Срок экспозиции увеличился. В среднем ликвидная квартира в хорошем районе продается за 2-3 месяца. Неликвидные объекты (плохая планировка, верхние этажи без лифта, удаленность от метро) могут висеть в продаже полгода и более. Будьте готовы к торгу в размере 3-5% от запрашиваемой цены.
