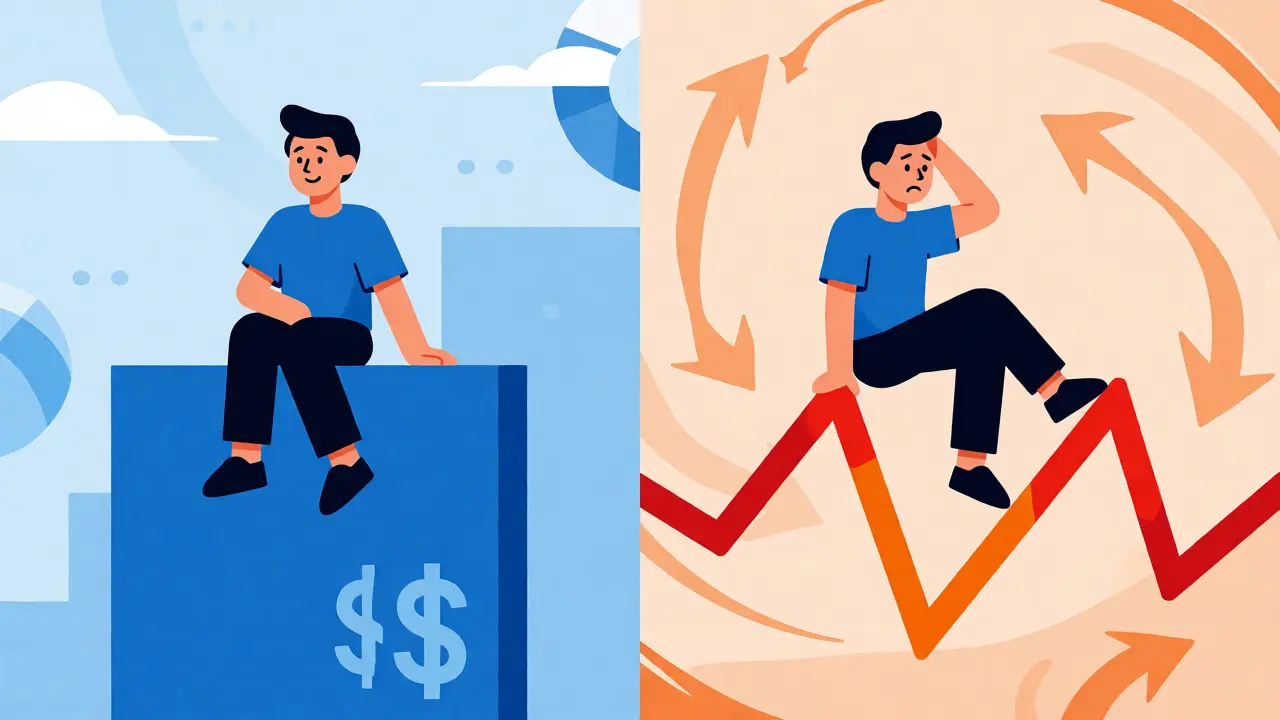
Представьте ситуацию: вы берете ипотеку на 20 лет. Каждый месяц вы платите одну и ту же сумму, спите спокойно и строите планы на будущее. А теперь представьте другой сценарий: ваш платеж скачет вверх-вниз, как курс доллара в девяностые, потому что экономика «лихорадит». Какой вариант выберете вы? В России выбор между фиксированной и плавающей ставкой по ипотеке стал не просто вопросом комфорта, а делом финансовой безопасности.
Сегодня, в конце 2026 года, когда ключевая ставка ЦБ РФ все еще остается высокой (около 21%), многие заемщики ломают голову: зафиксировать цену сейчас или рискнуть и ждать снижения? Давайте разберем без воды, как работают эти механизмы, где прячутся подводные камни и кому какой продукт действительно выгоден.
Что такое фиксированная ставка и почему она популярна
Ипотека с фиксированной ставкой - это классика жанра. Вы договариваетесь с банком о проценте один раз при подписании договора, и эта цифра не меняется до последнего дня выплат. Будь то три года или тридцать лет, ваш ежемесячный платеж будет одинаковым (за исключением случаев досрочного погашения или изменения страховки).
Главное преимущество здесь - предсказуемость. Вы точно знаете, сколько переплатите банку за весь срок. Это идеально для тех, кто живет по жесткому бюджету. Если ваша зарплата позволяет платить 45 000 рублей в месяц, то через пять лет вы будете платить те же 45 000 рублей, даже если инфляция съест половину этих денег.
Но есть нюанс, о котором часто молчат менеджеры в отделениях банков. Фиксированная ставка почти всегда выше стартовой плавающей ставки. Почему? Потому что банк страхует себя от рисков. Он закладывает в проценты вероятность того, что рынок изменится. По данным анализа рынка недвижимости, разница может составлять 1-3 процентных пункта. При сумме кредита в 3 миллиона рублей и сроке 20 лет эта разница превращается в сотни тысяч рублей переплаты.
Плавающая ставка: игра на понижение или ловушка?
Плавающая ставка привязана к внешнему индикатору. С 2023 года в России основным ориентиром стала ключевая ставка Центрального банка. Раньше банки использовали ставку MosPrime, но от нее отказались из-за ее волатильности и непрозрачности.
Как это работает математически? Ваша ставка = Ключевая ставка ЦБ + Надбавка банка. Например, если ключевая ставка 21%, а надбавка конкретного банка (допустим, Транскапиталбанка) составляет 4%, то ваша текущая ставка - 25%. Если завтра ЦБ снизит ставку до 18%, ваша ипотека автоматически подешевеет до 22%.
Звучит заманчиво, правда? Особенно если верить прогнозам экономистов о том, что пик высоких ставок пройден. Однако у этой медали есть обратная сторона. Если ЦБ повысит ставку, ваш платеж вырастет так же быстро. И вот тут начинается самое интересное: большинство договоров содержат ограничение на максимальный рост ставки (например, не более чем на 4 п.п. от базовой), но это не спасает от резких скачков платежей в первые годы кредитования.
Сравнение: цифры, которые решают всё
Давайте посмотрим на конкретные примеры, чтобы понять масштаб последствий. Представим стандартную ипотеку на вторичное жилье в размере 3 млн рублей сроком на 20 лет.
| Параметр | Фиксированная ставка | Плавающая ставка |
|---|---|---|
| Текущая ставка (пример) | 22,5% | 21% (Ключевая) + 1,5% (Надбавка) = 22,5% |
| Ежемесячный платеж сейчас | ~67 000 руб. | ~67 000 руб. |
| Если ЦБ снизит ставку на 5 п.п. | Останется 22,5% (нужно рефинансирование) | Упадет до ~19% (платеж снизится) |
| Если ЦБ повысит ставку на 5 п.п. | Останется 22,5% | Вырастет до ~27,5% (платеж увеличится) |
| Риск для бюджета | Минимальный | Высокий |
| Необходимость мониторинга | Нет | Постоянный контроль новостей ЦБ |
Обратите внимание на строчку про снижение ставки. Клиент с плавающей ставкой получит выгоду мгновенно, как только выйдет приказ ЦБ. Клиент с фиксированной ставкой должен будет подать заявку на рефинансирование, собрать документы, пройти оценку квартиры и ждать одобрения. Этот процесс занимает от нескольких дней до месяца, и все это время вы продолжаете платить по старой, высокой ставке.
Когда плавающая ставка оправдана
Несмотря на риски, плавающая ставка имеет свою нишу. Она подходит вам, если:
- Вы планируете быстро закрыть долг. Если вы собираетесь продать квартиру или погасить ипотеку за 3-5 лет, вам невыгодно переплачивать за «страховку» от долгосрочных рисков, заложенную в фиксированную ставку.
- У вас высокий доход и финансовая подушка. Если рост платежа на 10-15% не выбьет вас из колеи, плавающая ставка дает шанс сэкономить на старте.
- Вы уверены в цикле снижения ставок. Экономическая наука циклична. После периода высоких ставок неизбежно следует период смягчения денежно-кредитной политики. Если вы входите в сделку на пике ставок, плавающая модель позволит вам «поймать» тренд на снижение без лишних бюрократических процедур.
Яркий пример: в середине 2025 года некоторые эксперты прогнозировали снижение ключевой ставки до 15% уже к концу года. Те, кто взял плавающую ипотеку в начале года, могли бы ощутимо облегчить себе жизнь уже через полгода. Но прогноз мог и не сбыться, оставив их с возросшими платежами.
Когда лучше выбрать фиксацию
Эксперты Роскачества и крупных банковских групп единодушны: если ваш бюджет ограничен, выбирайте фиксацию. Вот основные причины:
- Стабильность планирования. Вы можете точно рассчитать семейный бюджет на годы вперед. Это критически важно для молодых семей с детьми, где каждый рубль на счету.
- Защита от шоков. В условиях геополитической и экономической нестабильности любые внешние факторы могут толкнуть ставку вверх. Фиксация изолирует вас от этого шума.
- Простота понимания. Вам не нужно быть экономистом, чтобы понимать свои обязательства. Нет скрытых формул пересчета, нет графиков заседаний ЦБ.
Стоит помнить, что в 2026 году многие банки сократили программы рефинансирования. Газпромбанк и Абсолют банк, например, практически не предлагают таких продуктов для внешних клиентов. Это значит, что если вы возьмете дорогую фиксированную ставку, а рынок развернется вниз, вы можете оказаться в ситуации, когда выгодно рефинансироваться будет просто негде или невыгодно из-за комиссий.
Льготные программы: третий путь
Прежде чем выбирать между фиксацией и плывением, проверьте, не попадаете ли вы под действие государственных программ. Семейная ипотека под 6% годовых продлена до 2030 года. Для многих категорий граждан это единственный рациональный выбор.
При ставке 6% разница между фиксированной и плавающей ставкой становится менее значимой в абсолютных числах, хотя принцип работы тот же. Обычно льготные программы идут именно с фиксированной ставкой, что делает их максимально безопасными. Не пытайтесь усложнять жизнь плавающей ставкой там, где можно получить субсидию от государства.
Практические советы перед подписанием договора
Если вы склоняетесь к плавающей ставке, обратите пристальное внимание на договор. Там должны быть четко прописаны:
- Периодичность пересмотра. Чаще всего это раз в 3 или 6 месяцев. Реже - раз в год. Чем чаще пересмотр, тем быстрее вы почувствуете изменения рынка (как положительные, так и отрицательные).
- Максимальный потолок роста. Уточните, есть ли лимит на увеличение ставки. Например, «не более чем на 4 процентных пункта за один пересмотр». Это защита от катастрофического скачка платежей.
- Индикатор. Убедитесь, что ставка привязана к официальному показателю (Ключевая ставка ЦБ), а не к какому-то внутреннему рейтингу банка, который может меняться по его желанию.
Также помните про первоначальный взнос. В 2026 году некоторые банки подняли требования до 50%. Плавающая ставка часто предлагается как компромисс для клиентов с меньшим взносом, но тогда надбавка банка может быть выше.
Можно ли перейти с плавающей ставки на фиксированную позже?
Да, обычно это возможно путем рефинансирования. Однако условия перехода зависят от политики конкретного банка. Некоторые банки разрешают конвертировать тип ставки внутри своего портфеля без смены договора, другие требуют полного закрытия старого кредита и открытия нового. Всегда уточняйте этот момент до подписания первичного договора.
Что происходит с платежом, если ключевая ставка ЦБ растет?
При плавающей ставке размер вашего ежемесячного платежа увеличится после ближайшего планового пересмотра условий договора (обычно раз в 3-6 месяцев). Банк уведомит вас об изменении графика платежей заранее. Важно иметь финансовый резерв, чтобы покрыть возможный рост нагрузки на бюджет.
Выгоднее ли брать короткую ипотеку с плавающей ставкой?
Часто да. На коротких сроках (до 5-7 лет) риск того, что ставка резко улетит в космос и вы не успеете закрыть кредит, ниже. Кроме того, на коротких сроках сумма переплаты меньше, поэтому даже небольшой выигрыш в процентах дает ощутимую экономию. Однако это требует активного мониторинга экономической ситуации.
Влияет ли тип ставки на возможность досрочного погашения?
По закону в России досрочное погашение доступно независимо от типа ставки. Однако в некоторых сложных структурных продуктах с плавающей ставкой могут быть нюансы с расчетом процентов за фактический период пользования кредитом. Всегда проверяйте раздел «Досрочное погашение» в договоре.
Что делать, если я не могу позволить себе рост платежа по плавающей ставке?
Если рост платежа на 20% критичен для вашего бюджета, выбирайте фиксированную ставку. Психологический комфорт и отсутствие страха перед неизвестностью стоят дороже потенциальной экономии в несколько тысяч рублей в месяц. Лучше немного переплатить за стабильность, чем попасть в просрочку из-за форс-мажорного повышения ставки.
Итоговый чек-лист выбора
Подводя черту, давайте составим короткий алгоритм действий:
- Шаг 1: Проверьте право на льготные программы (семейная, IT, сельская). Если есть - берите их, обычно они фиксированные.
- Шаг 2: Оцените горизонт планирования. Берете на 20+ лет? Склоняйтесь к фиксации. На 5-7 лет? Рассмотрите плавающую.
- Шаг 3: Прогнозируйте бюджет. Сможете ли вы платить на 15-20% больше, если ставки вырастут? Если нет - фиксируйте.
- Шаг 4: Изучите предложения банков. Сравните не только текущую ставку, но и надбавки, условия пересмотра и стоимость страховок.
Помните: идеальной ставки не существует. Есть только та, которая соответствует вашей личной финансовой стратегии и уровню риска, который вы готовы принять.

Bruce Wayne
октября 29, 2026 AT 06:56Банкиры просто хотят нас развести на деньги. Фиксация это ловушка, а плавающая ставка - способ выжать из нас все соки при малейшем росте инфляции. Они заговорщики.