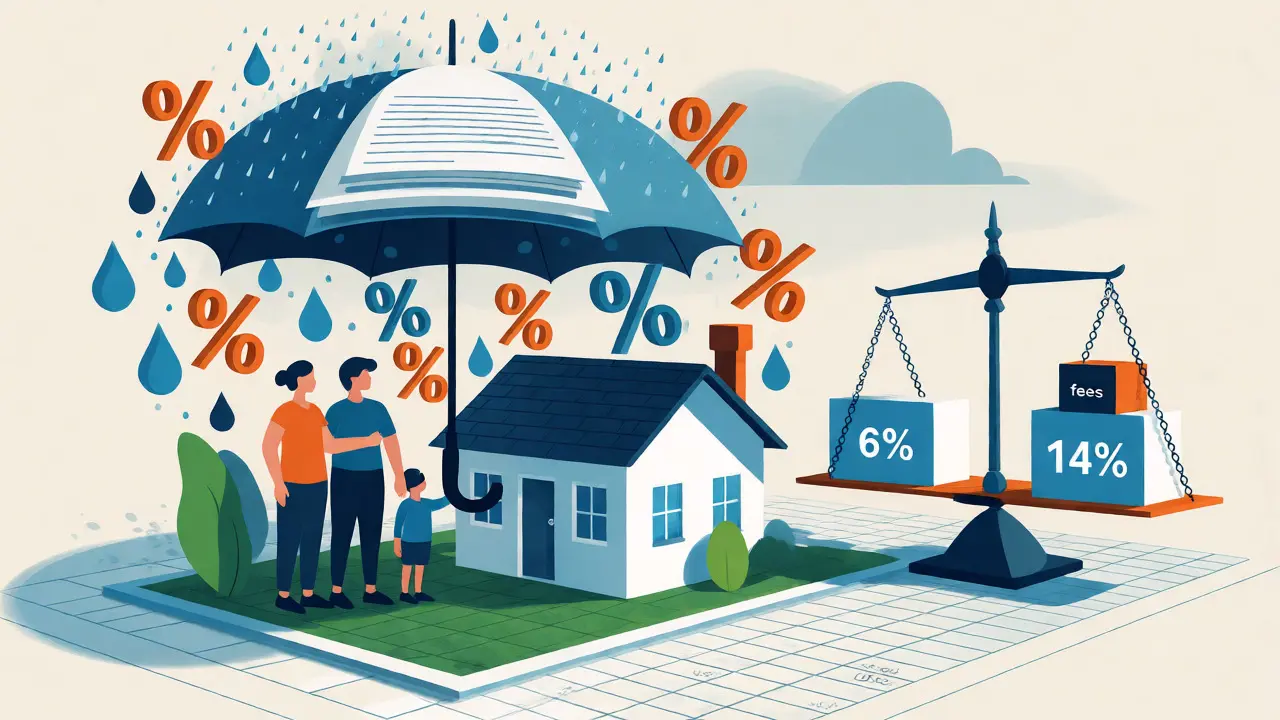
Представьте ситуацию: вы взяли квартиру под 6% годовых, а теперь банк предлагает вам новый кредит под 14%. Звучит как ловушка? Для многих заемщиков это реальность. В России ситуация с ипотекой меняется стремительно: государственные лимиты тают, ставки растут, а правила ужесточаются. Но есть ли смысл бежать от льготного кредита к рыночному прямо сейчас? Или лучше подождать? Разберем, когда переход выгоден, какие подводные камни ждут вас при рефинансировании и как не потерять деньги на комиссиях.
Почему вообще возникает вопрос о переходе?
Льготная ипотека - это подарок государства, но у подарков есть срок годности. Ключевая проблема в том, что льготная ипотека это программа субсидирования процентной ставки за счет федерального бюджета, которая ограничена по времени и сумме выдачи. Когда лимиты исчерпываются или условия меняются (например, повышение ставки по «Семейной ипотеке» до 6% или сокращение максимальных сумм), заемщики начинают паниковать. Они слышат новости о снижении ключевой ставки ЦБ и думают: «А вдруг рыночная ставка станет ниже моей льготной?».
Давайте будем честны: сегодня разница между льготой и рынком огромна. Если ваша ставка 6%, а рыночная около 14-15%, переход невыгоден математически. Вы будете платить больше процентов. Однако жизнь динамична. Эксперты прогнозируют снижение ставок во второй половине 2025-2026 годов. Если рыночная ставка упадет до 10-11%, а ваша льготная программа закончится или изменится, рефинансирование может спасти бюджет. Главный вопрос не «можно ли», а «когда это выгодно».
Что изменилось в правилах игры в 2025-2026 годах?
Прежде чем считать цифры, нужно понять новые правила. С 1 января 2025 года вступил в силу единый ипотечный стандарт Банка России. Это не просто бюрократия, а защита ваших прав. Теперь банки обязаны четко прописывать все комиссии и риски. Также важно помнить про правило «одна льготная ипотека на одну семью», которое заработает с февраля 2026 года. Это значит, что если вы уже использовали право на льготу, повторно взять ее будет сложнее или невозможно без продажи жилья.
Еще один важный нюанс касается первоначального взноса. Банки перестали учитывать кешбэк от застройщиков для формирования первого платежа. Если вы планировали использовать эти деньги как часть взноса, схема рухнет. Вам придется искать живые средства. Это делает вход в новую рыночную ипотеку дороже, особенно если остаток долга по старой ипотеке велик.
Математика перехода: считаем выгоду
Не верьте рекламе банков, обещающих «экономию 50%». Реальная выгода зависит от трех факторов: текущей ставки, новой ставки и оставшегося срока кредита. Самый простой способ проверить целесообразность - сравнить ежемесячные платежи и общую переплату.
| Параметр | Льготная ипотека (Семейная) | Рыночная ипотека (прогноз) |
|---|---|---|
| Процентная ставка | 6% | 12-14% (при снижении ключевой ставки) |
| Максимальная сумма | 9 млн руб. (по РФ) | Зависит от дохода и оценки (обычно до 80% стоимости) |
| Первоначальный взнос | От 20% | От 20-30% |
| Комиссии за выдачу | Часто отсутствуют или минимальны | Могут достигать 0,5-1,5% от суммы |
| Доступность вторички | Ограниченная (только определенные регионы/дома) | Широкая |
Обратите внимание на колонку «Комиссии». При рефинансировании вы платите дважды: старому банку за досрочное погашение (если оно предусмотрено договором) и новому банку за оформление. Иногда эти расходы съедают всю потенциальную выгоду первых лет.
Когда переход действительно оправдан?
Есть три сценария, когда менять кредит имеет смысл:
- Рыночная ставка упала ниже вашей эффективной ставки. Например, ваша льготная ставка формально 6%, но из-за скрытых комиссий или страховок она фактически выше 8%. А рынок дает 7-8%.
- Вы хотите изменить валюту или тип платежа. Льготные программы часто жестко привязаны к рублю и аннуитетным платежам. Рынок может предложить дифференцированные платежи или более гибкие условия страхования.
- Проблемы с банком. Если ваш текущий кредитор начинает давить на условия, навязывает дорогие страховки или отказывает в реструктуризации, уход в другой банк может быть спокойнее.
Если же ваша ставка 6%, а рынок стоит на месте, сидите тихо. Переход ради самого перехода - это путь к потере денег.
Пошаговый план действий для безопасного перехода
Не спешите подавать заявку в первый попавшийся банк. Действуйте по алгоритму:
- Запросите точный график платежей. Попросите в своем банке справку об остатке основного долга и начисленных процентах. Без этой цифры расчеты будут неточными.
- Используйте калькуляторы крупных банков. Сбербанк, ВТБ и Газпромбанк предлагают онлайн-сервисы, которые учитывают прогнозные ставки. Сравните их предложения с вашим текущим договором.
- Проверьте штрафы за досрочное погашение. Откройте свой кредитный договор. Многие льготные программы позволяют гасить долг досрочно без комиссий, но проверьте мелкий шрифт. Если штраф есть, он может составить 1-2% от остатка.
- Учтите стоимость оценки и страховки. Новый банк потребует свежую оценку квартиры и полис страхования жизни и имущества. Эти услуги стоят денег. Запросите счета заранее.
- Подайте заявку на рефинансирование. Делайте это параллельно в 2-3 банках. Не выбирайте единственный вариант, даже если менеджер очень убедительный.
Важный совет: не гасите старый кредит деньгами нового сразу, пока не получите подтверждение регистрации сделки в Росреестре. Используйте аккредитивы или ячейки, чтобы деньги были защищены.
Типичные ошибки заемщиков
Самая частая ошибка - игнорирование сроков. Рефинансирование занимает от 1 до 3 месяцев. Все это время вы продолжаете платить по старому графику. Если вы подали заявку слишком поздно, можете получить двойную нагрузку на бюджет.
Вторая ошибка - недооценка требований к доходу. Банки стали строже проверять клиентов. Даже если у вас идеальная кредитная история, новый банк может отказать, если ваша долговая нагрузка превышает 50-60% дохода. Перед подачей заявки закажите отчет из БКИ (Бюро кредитных историй), чтобы убедиться в отсутствии ошибок.
Третья ошибка - отказ от страхования жизни. Некоторые заемщики думают, что могут отказаться от полиса и сэкономить. Да, ставка вырастет на 1-2%, но иногда это дешевле, чем покупать дорогой пакетный продукт банка. Считайте оба варианта.
FAQ: Ответы на главные вопросы
Можно ли сохранить ставку 6% при переходе на рыночную ипотеку?
Нет, при прямом переходе на рыночный продукт ставка будет рыночной (сейчас 12-15%). Сохранить льготную ставку можно только внутри самой льготной программы, например, при рефинансировании одного льготного кредита другим льготным (если позволяет программа). Прямая конвертация льготного договора в рыночный с сохранением ставки 6% законом не предусмотрена.
Какие документы нужны для рефинансирования ипотеки?
Стандартный пакет включает паспорт, копию трудовой книжки или справку 2-НДФЛ, кредитный договор и график платежей по текущему кредиту, выписку из ЕГРН на объект недвижимости, отчет об оценке квартиры и полис страхования имущества. Для семейной ипотеки также потребуются свидетельства о рождении детей.
Стоит ли ждать снижения ключевой ставки в 2026 году?
Эксперты прогнозируют постепенное снижение ставок, но процесс медленный. Если ваша текущая ставка значительно ниже рыночной (разница более 5-6 пунктов), ожидание может быть оправданным. Однако если разница сокращается, а ваши финансовые возможности улучшились, фиксация новой ставки может защитить от будущих колебаний рынка.
Как влияет размер первоначального взноса на решение о переходе?
При рефинансировании первоначальный взнос не требуется в классическом понимании, так как вы берете кредит под залог существующего жилья. Однако банк оценивает отношение кредита к стоимости жилья (LTV). Если LTV высокий (более 80%), банк может повысить ставку или потребовать дополнительную страховку титула. Чем меньше остаток долга относительно цены квартиры, тем легче получить одобрение.
Что делать, если банк отказал в рефинансировании?
Узнайте причину отказа. Часто это высокая долговая нагрузка или проблемы с оценкой объекта. Попробуйте подать заявку в другой банк с более лояльными требованиями или уменьшите запрашиваемую сумму кредита, внеся собственные средства для частичного досрочного погашения перед рефинансированием. Также можно рассмотреть программу реструктуризации внутри текущего банка.
