Вы нашли покупателя, договорились о цене, но сделка встала. Причина банальна: оценщик банка заявил стоимость ниже той, что вы указали в договоре. Для многих продавцов это шок. Кажется, квартира идеальная, ремонт свежий, район хороший. Но для банковского алгоритма важны не ваши эмоции, а сухие цифры и соответствие жестким стандартам. По данным Центрального банка РФ, почти каждая вторая ипотечная сделка сталкивается с корректировкой суммы кредита из-за расхождений в оценке. Если оценочная стоимость окажется ниже рыночной более чем на 10%, высок риск отказа в выдаче кредита или требования увеличить первоначальный взнос за счет покупателя.
Чтобы этого избежать, подготовку нужно начинать не за день до визита оценщика, а заранее. Эта статья - ваш пошаговый план действий. Мы разберем, какие документы критичны, как убрать «визуальные помехи» и почему мелкий ремонт может стоить вам сотен тысяч рублей.
Почему оценка так важна и кто ее заказывает
Начнем с базы. Оценка недвижимости - это обязательная процедура по закону №102-ФЗ «Об ипотеке». Банк должен знать реальную ликвидность залога. Если заемщик перестанет платить, кредитору нужно будет быстро продать квартиру. Оценщик определяет эту быструю цену продажи.
Отчет об оценке - это юридический документ, подтверждающий рыночную стоимость объекта. Он подписывается электронной подписью оценщика и действителен 6 месяцев. Важно понимать: оценку чаще всего заказывает покупатель (так как он берет кредит), но оплачивает ее часто продавец или делят расходы пополам. Однако ответственность за то, чтобы объект выглядел оцениваемым, лежит именно на вас, продавце.
Согласно Федеральному стандарту оценки №8, оценщик анализирует более 40 параметров. Это не просто «нравится мне квартира или нет». Это математика: сравнение с аналогами, анализ инфраструктуры, техническое состояние дома. Ваша задача - помочь оценщику увидеть максимум стоимости, убрав факторы, которые его занижают.
Документы: фундамент успешной сделки
Оценщик не может начать работу без пакета документов. Задержка на этом этапе самая частая причина срыва сроков. Исследования показывают, что в 12,7% случаев процесс тормозится именно из-за бумажек.
Вот минимальный набор для вторичного рынка:
- Выписка из ЕГРН: должна быть свежей (желательно не старше 30 дней). Проверьте, чтобы в ней не было обременений, кроме тех, которые будут сняты в ходе сделки.
- Технический паспорт БТИ: ключевой документ. В нем указана инвентаризационная площадь. Обратите внимание: она может отличаться от фактической из-за остекленных балконов или ниш.
- Правоустанавливающие документы: договор купли-продажи, дарения или свидетельство о праве собственности.
- Паспорт собственника: копия всех значимых страниц.
Для новостроек список отличается. Там критически важен Акт приема-передачи с указанием точного почтового адреса. Без него оценщик не сможет корректно идентифицировать объект в базе данных банка. Также некоторые банки (например, Газпромбанк) могут запросить разрешение на ввод дома в эксплуатацию, если дом новый.
| Тип жилья | Критические документы | Частые ошибки |
|---|---|---|
| Вторичное жилье | Выписка ЕГРН, Техпаспорт БТИ, Договор ДКП | Устаревшая выписка, несоответствие площади в техпаспорте и ЕГРН |
| Новостройка | ДДУ, Акт приема-передачи, Разрешение на ввод | Отсутствие акта, несовпадение адреса в акте и заявке |
| Ипотека под залог | Все вышеперечисленное + Кредитный договор | Непредоставление графика платежей |
Как физическое состояние влияет на цифру в отчете
Многие думают: «Я делаю косметический ремонт после оценки, зачем тратить деньги сейчас?». А вот и зря. Состояние ремонта напрямую влияет на итоговую сумму. Качественный, современный ремонт добавляет к оценке 8-15%. Отсутствие ремонта или «бабушкин вариант» снижают стоимость на 10-18%.
Оценщик фиксирует конкретные дефекты, которые он обязан учесть как минус. Вот что нужно исправить обязательно:
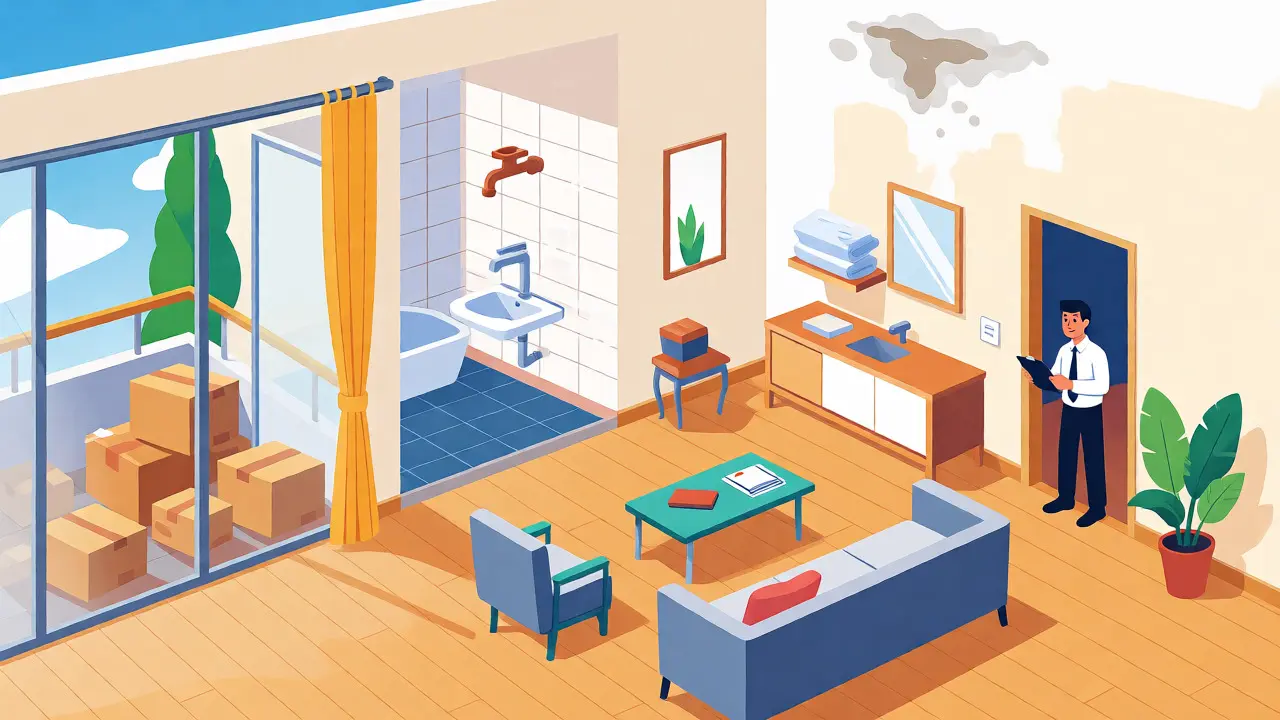
- Протечки и плесень: даже маленькое пятно на потолке или стене читается как потенциальная проблема с коммуникациями или крышей.
- Разбитые окна и двери: трещины на стеклах или перекошенные дверные коробки выглядят как неухоженность.
- Старая сантехника: ржавые смесители, капающие краны, желтые ванны. Замена смесителя стоит копейки, но меняет восприятие всей ванной комнаты.
- Грязь и хлам: заваленные балконы, горы коробок, старые ковры. Оценщику нужен доступ к углам и стенам. Если он не может измерить комнату из-за шкафа, он может взять меньшую площадь.
Совет эксперта: перед визитом оценщика проведите генеральную уборку. Чистота сама по себе не повышает техническую ценность, но создает психологический эффект ухоженности объекта. По отзывам пользователей финансовых форумов, тщательная подготовка позволяет увеличить оценочную стоимость в среднем на 2-3% только за счет визуального восприятия.
Перепланировка: главный враг оценки
Если вы сносили стену, объединяли санузел или переносили кухню, проверьте, узаконена ли перепланировка. Незарегистрированные изменения - это красный флаг для банка. В 18% случаев оценка снижается именно из-за них.
Почему это важно? Потому что незарегистрированная перепланировка может быть признана незаконной. Суд может обязать нового владельца вернуть все в исходное состояние. Банку такой риск не нужен. Он либо сильно занизит стоимость (на 5-15%), либо потребует справку о том, что перепланировка согласована.
Что делать, если перепланировка есть, но документов нет?
- Сравните фактическую планировку с техпаспортом БТИ.
- Если отличия есть, вызовите техника БТИ для внесения изменений (если они допустимы).
- Либо будьте готовы к тому, что оценщик опишет квартиру «как в паспорте», игнорируя реальные стены. Это может привести к путанице в квадратных метрах.
Важный нюанс: расхождение в площади между фактическими замерами и данными в техпаспорте более чем на 0,5 кв. м может привести к снижению оценки на 3-5%. Поэтому убедитесь, что балкон или лоджия посчитаны правильно (обычно коэффициент 0,5 или 0,3).
Выбор оценочной компании и требования банка
Не идите к первому попавшемуся оценщику. У каждого крупного банка есть свой список аккредитованных компаний. Сбербанк, ВТБ, Альфа-Банк имеют разные требования к оформлению отчета. Например, Сбербанк требует детального описания инфраструктуры в радиусе 1 км, а ВТБ настаивает на фотографиях двора и подъезда.
Если вы выберете компанию, которая не аккредитована у банка покупателя, отчет могут не принять. Придется делать заново, терять время и деньги. Уточните этот момент у менеджера банка покупателя сразу же.
Стоимость услуг варьируется: в Москве около 5 850 рублей, в регионах от 2 500 рублей. Срок подготовки обычно 3 рабочих дня. Если сделка срочная, можно заказать экспресс-оценку за сутки, но она будет дороже в 2-3 раза.
День осмотра: как вести себя с оценщиком
Визит оценщика занимает 30-60 минут. Это не собеседование, где нужно продавать квартиру. Оценщик работает по чек-листу. Ваша задача - обеспечить ему комфортные условия для работы.
Что нужно сделать:
- Обеспечьте доступ: откройте все комнаты, включая кладовки и шкафы, если они влияют на площадь.
- Предоставьте доступ к инженерным сетям: покажите стояки, электрощиток, газовую колонку (если есть).
- Ответьте на вопросы честно: если были затопы или пожары, лучше сказать правду. Оценщик увидит следы ремонта или узнает историю дома из открытых источников. Ложь подрывает доверие к отчету.
- Не мешайте: дайте специалисту спокойно сделать замеры и фотографии. Не пытайтесь комментировать каждый шаг («а тут мы сами делали!»), если это не касается скрытых дефектов.
Помните: оценщик сравнивает вашу квартиру с другими объектами, проданными за последние 6 месяцев. Если рядом висят объявления с низкими ценами, а ваша квартира выглядит лучше, объясните, почему. Но делайте это аргументированно, а не эмоционально.
Что делать, если оценка ниже цены договора
Допустим, вы договорились на 10 млн рублей, а оценщик написал 9,2 млн. Что происходит дальше?
- Банк считает сумму кредита от меньшей цифры. Если покупатель хотел взять 80% от цены, теперь он получит 80% от 9,2 млн. Разницу ему нужно внести своими деньгами.
- Риск отказа. Если разница больше 10%, банк может отказать, считая завышение цены подозрительным.
Ваши варианты действий:
- Снизить цену в договоре. Самый простой путь. Вы теряете часть прибыли, но сделка проходит быстрее.
- Запросить повторную оценку. Можно обратиться в другую компанию из списка банка. Иногда другая методика или другие аналоги дают другой результат.
- Добавить недостающую сумму к первоначальному взносу. Если покупатель готов, он просто доплачивает разницу из своих средств.
По статистике, средняя разница между заявленной и оценочной стоимостью составляет 5,7%. Так что небольшое снижение оценки - это норма, а не катастрофа.
Кто платит за оценку квартиры при ипотеке?
Закон не устанавливает строгого правила, кто именно должен оплачивать услугу. Обычно это решает стороны в предварительном договоре. Чаще всего оплачивает покупатель, так как оценка нужна банку для выдачи ему кредита. Однако иногда бремя ложится на продавца, особенно если он хочет ускорить сделку. Стоимость услуги составляет от 2 500 до 6 000 рублей в зависимости от региона.
Можно ли использовать отчет об оценке другого банка?
Теоретически да, если компания аккредитована в вашем банке и отчет соответствует требованиям ФСО №8 и внутренним регламентам конкретного кредитора. На практике банки часто требуют отчет от компаний из своего утвержденного списка, чтобы гарантировать качество анализа и отсутствие конфликтов интересов. Перед использованием старого отчета уточните это у менеджера вашего банка.
Как долго действует отчет об оценке?
Срок действия отчета об оценке составляет 6 месяцев с даты подписания. Если сделка затягивается дольше этого срока, отчет придется обновлять. Это касается как первичной оценки для выдачи кредита, так и последующих переоценок для страховки имущества.
Влияет ли вид из окна на оценку квартиры?
Да, вид из окна учитывается как фактор привлекательности и ликвидности. Вид на парк, реку или сквер может добавить к стоимости несколько процентов. Вид на шумную магистраль, мусорный бак или глухую стену соседнего дома может снизить оценку. Однако влияние вида обычно не превышает 2-5% от общей стоимости, уступая таким параметрам, как площадь и этаж.
Что делать, если в квартире сделана незарегистрированная перепланировка?
Лучший вариант - узаконить перепланировку до сделки, получив соответствующий акт. Если времени нет, предупредите оценщика. Он опишет квартиру согласно техническому паспорту БТИ, игнорируя фактические изменения. Это может привести к тому, что оценщик не увидит преимущества новой планировки, или банк потребует письменное согласие покупателя на покупку объекта с неузаконенными изменениями.
